Domain meclozin.de kaufen?
Wir ziehen mit dem Projekt
meclozin.de um.
Sind Sie am Kauf der Domain
meclozin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meclozin.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Welche Reisetabletten bei Seekrankheit?
Welche Reisetabletten sind bei Seekrankheit am effektivsten? Es gibt verschiedene Arten von Reisetabletten auf dem Markt, die bei Seekrankheit helfen können. Einige enthalten den Wirkstoff Dimenhydrinat, der Übelkeit und Schwindel lindern kann. Andere enthalten Meclizin, das ähnliche Symptome behandelt. Es ist wichtig, mit einem Arzt zu sprechen, um das am besten geeignete Medikament für Ihre individuellen Bedürfnisse zu finden. Zusätzlich können auch nicht-medikamentöse Maßnahmen wie das Fixieren des Blicks auf den Horizont oder das Einnehmen von Ingwer gegen Übelkeit hilfreich sein. **


Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
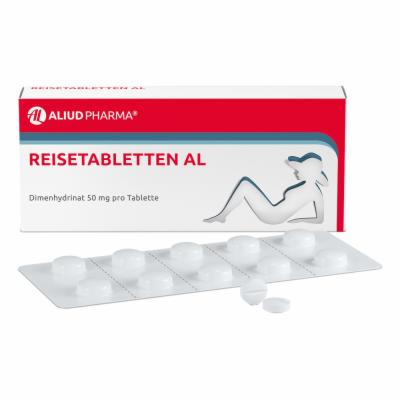
ALIUD Pharma GmbH Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen 20 St 00243607REISETABLETTEN AL 50 MG 20 STÜCK Gute Reise ? mit Reisetabletten AL Endlich geht es in den wohlverdienten Urlaub ? doch für viele Menschen beginnt der Start in die langersehnten Ferien mit unangenehmen Beschwerden wie Übelkeit, Erbrechen und Schwindel. Auslöser der sogenannten Reisekrankheit können unerwartete ruckartige Bewegungen, z. B. auf kurvigen Strecken im Auto oder bei Rückwärtsfahren in der Bahn, Turbulenzen im Flugzeug oder Schaukeln auf dem Schiff sein. Das Gehirn erhält dadurch widersprüchliche Informationen von Augen und Gleichgewichtsorgan und reagiert mit Reisekrankheit. Mit der rechtzeitigen Einnahme eines dafür geeigneten Arzneimittels lässt sich den unliebsamen Beschwerden vorbeugen. REISETABLETTEN AL mit dem Wirkstoff Dimenhydrinat eignen sich sowohl zur Vorbeugung wie auch zur Behandlung der typischen Symptome der Reisekrankheit. REISETABLETTEN AL sind gut verträglich und bereits für Kinder ab 6 Jahren zugelassen. Die Tabletten sind mit einer Bruchkerbe versehen und lassen sich einfach in gleiche Dosen teilen. Zur Vorbeugung und Behandlung von Reisekrankheit Die Reisekrankheit entsteht als Reaktion auf zwei unterschiedliche Sinneseindrücke: Während das Gleichgewichtsorgan im Innenohr Bewegung meldet, vermitteln die Augen ? beispielsweise durch ein eingeschränktes Sichtfeld ? Stillstand. Aufgrund der widersprüchlichen Signale wird vermehrt Histamin freigesetzt, was wiederum das Brechzentrum im Gehirn aktiviert. Genau hier setzt der Wirkstoff Dimenhydrinat in REISETABLETTEN AL an: Als Antihistaminikum hemmt er die Ausschüttung von Histamin. Typische Beschwerden der Reisekrankheit wie Übelkeit, Schwindel und Erbrechen können so verhindert oder wesentlich gemindert werden. Die Wirkung von REISETABLETTEN AL setzt im Allgemeinen etwa 30 Minuten nach der Einnahme ein und hält mehrere Stunden an. Reisen mit dem Flugzeug Vielen Passagieren bereiten vor allem Turbulenzen und die schnellen Änderungen der Flughöhe bei Start und Landung Probleme. Am besten bucht man einen Sitz am Mittelgang über den Tragflächen ? dort sind Flugbewegungen am wenigsten zu spüren. Zudem sollte man vor der Reise und an Bord auf Alkohol und üppige Speisen verzichten. Neigt man zu Reisekrankheit, wäre es gut, REISETABLETTEN AL im Handgepäck zu haben. Die Einnahme vor dem Abflug kann Beschwerden wie Schwindel, Übelkeit und Erbrechen vorbeugen. Tipps für lange Autofahrten Wird einem im Auto schnell schlecht, sitzt man am besten auf dem Beifahrersitz und schaut durch die Frontscheibe auf die Straße. So nehmen auch die Augen die ständige Bewegung wahr. Zudem sollten regelmäßig Pausen eingelegt werden, um frische Luft zu schnappen und sich zu bewegen. Als Reiseproviant eignen sich leichte, fettarme Snacks, die den Magen nicht unnötig belasten. Auch Ablenkung ist hilfreich: Lesen oder aufs Smartphone zu schauen allerdings nicht ? das kann die Übelkeit noch verstärken. Stattdessen empfiehlt es sich einem Hörbuch oder entspannender Musik zu lauschen. Auf Kreuzfahrten Das stetige Schwanken und Schaukeln an Bord eines Schiffs kann schnell ein flaues Gefühl in der Magengegend, Übelkeit und Erbrechen hervorrufen. Gut, wenn man jetzt ein Arzneimittel mit dem Wirkstoff Dimenhydrinat griffbereit hat. REISETABLETTEN AL können sowohl zur Vorbeugung wie zur Behandlung der typischen Symptome von Seekrankheit eingenommen werden. Ratsam ist zudem, sich möglichst viel an der frischen Luft aufzuhalten und auf den Horizont zu blicken. Am besten in der Schiffsmitte, dort ist der Wellengang am wenigsten spürbar. Häufige Fragen & Antworten Wie lange können REISETABLETTEN AL eingenommen werden? REISETABLETTEN AL sind nur zur kurzfristigen Anwendung bestimmt. Ohne Rücksprache mit Ihrer Ärztin / Ihrem Arzt sollte das Arzneimittel nur wenige Tage eingenommen werden. Wie lange wirken REISETABLETTEN AL? Die Wirkung von REISETABLETTEN AL setzt ca. 30 Minuten nach der Einnahme ein und hält in der Regel mehrere Stunden an. Bei längeren Reisen kann eventuell eine erneute Einnahm1,55 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
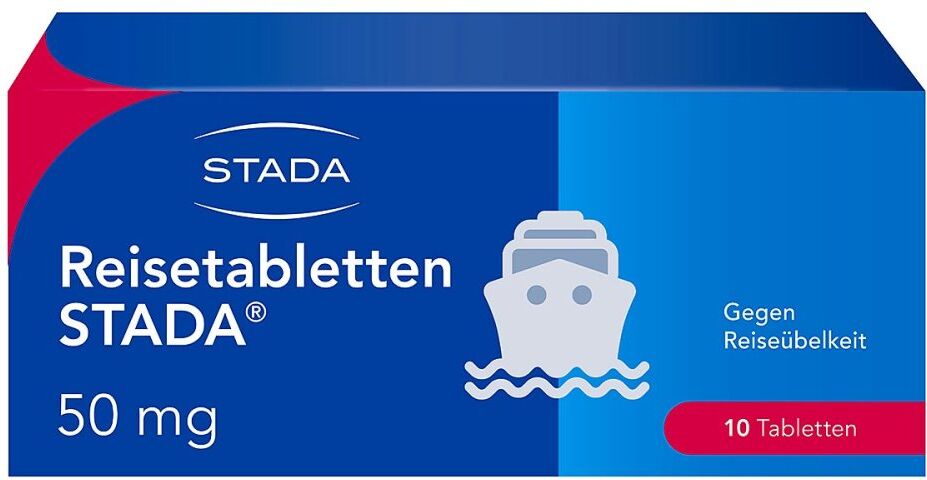
Reisetabletten-STADA Reisetabletten STADA 50mg Dimenhydrinat bei ReiseübelkeitAnwendungsgebiet von Reisetabletten STADA 50mg Dimenhydrinat bei ReiseübelkeitReisetabletten STADA 50mg Dimenhydrinat bei Reiseübelkeit zur Vorbeugung und Behandlung von Reisekrankheit, Schwindel, Übelkeit und Erbrechen. ZUR VORBEUGUNG UND BEHANDLUNG VON REISEKRANKHEIT, SCHWINDEL, ÜBELKEIT UND ERBRECHEN Reiseübelkeit oder Reisekrankheit tritt auf, wenn Menschen mit ihrem Gleichgewichtsorgan empfindlich auf schnelle und plötzliche Bewegungsänderungen reagieren. Seelische Einflüsse (Angst vor der Reise oder vor dem Fliegen) können die Reiseübelkeit verstärken. Der Körper spürt Richtungs- und Bewegungsänderungen besonders intensiv, wenn die aktive Bewegung die passive Bewegung überlagert. Auf einem Schiff, das fährt und gleichzeitig von den Wellen hin und her geschaukelt wird, ist das Bewegungsempfinden meist besonders unangenehm. Der Körper reagiert mit Schwindel, Übelkeit bis hin zum Erbrechen, außerdem können Blutdruckschwankungen und Kopfschmerzen auftreten. Reisetabletten STADA® sind eine gute Empfehlung für Ihre Reiseapotheke! HÄUFIGE FRAGEN & ANTWORTEN Beeinflusst die Einnahme von Reisetabletten STADA® 50 mg die Verkehrstüchtigkeit und Fähigkeit zum Bedienen von Maschinen? Schläfrigkeit, Gedächtnisstörungen und verminderte Konzentrationsfähigkeit können sich nachteilig auf die Fahrtüchtigkeit oder die Fähigkeit zum Arbeiten mit Maschinen auswirken. Dies gilt in besonderem Maße nach unzureichender Schlafdauer, bei Behandlungsbeginn und Präparatewechsel sowie im Zusammenwirken mit Alkohol. Dürfen Schwangere oder stillende Frauen Reisetabletten STADA® 50 mg einnehmen? Reisetabletten STADA® sollten während der letzten Schwangerschaftswochen wegen möglicher Auslösung vorzeitiger Uteruskontraktionen nicht angewendet werden. Während der ersten sechs Monate der Schwangerschaft sollten Reisetabletten STADA® nur angewendet werden, wenn nichtmedikamen2,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ALIUD Pharma GmbH Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen 20 St 00243607REISETABLETTEN AL 50 MG 20 STÜCK Gute Reise ? mit Reisetabletten AL Endlich geht es in den wohlverdienten Urlaub ? doch für viele Menschen beginnt der Start in die langersehnten Ferien mit unangenehmen Beschwerden wie Übelkeit, Erbrechen und Schwindel. Auslöser der sogenannten Reisekrankheit können unerwartete ruckartige Bewegungen, z. B. auf kurvigen Strecken im Auto oder bei Rückwärtsfahren in der Bahn, Turbulenzen im Flugzeug oder Schaukeln auf dem Schiff sein. Das Gehirn erhält dadurch widersprüchliche Informationen von Augen und Gleichgewichtsorgan und reagiert mit Reisekrankheit. Mit der rechtzeitigen Einnahme eines dafür geeigneten Arzneimittels lässt sich den unliebsamen Beschwerden vorbeugen. REISETABLETTEN AL mit dem Wirkstoff Dimenhydrinat eignen sich sowohl zur Vorbeugung wie auch zur Behandlung der typischen Symptome der Reisekrankheit. REISETABLETTEN AL sind gut verträglich und bereits für Kinder ab 6 Jahren zugelassen. Die Tabletten sind mit einer Bruchkerbe versehen und lassen sich einfach in gleiche Dosen teilen. Zur Vorbeugung und Behandlung von Reisekrankheit Die Reisekrankheit entsteht als Reaktion auf zwei unterschiedliche Sinneseindrücke: Während das Gleichgewichtsorgan im Innenohr Bewegung meldet, vermitteln die Augen ? beispielsweise durch ein eingeschränktes Sichtfeld ? Stillstand. Aufgrund der widersprüchlichen Signale wird vermehrt Histamin freigesetzt, was wiederum das Brechzentrum im Gehirn aktiviert. Genau hier setzt der Wirkstoff Dimenhydrinat in REISETABLETTEN AL an: Als Antihistaminikum hemmt er die Ausschüttung von Histamin. Typische Beschwerden der Reisekrankheit wie Übelkeit, Schwindel und Erbrechen können so verhindert oder wesentlich gemindert werden. Die Wirkung von REISETABLETTEN AL setzt im Allgemeinen etwa 30 Minuten nach der Einnahme ein und hält mehrere Stunden an. Reisen mit dem Flugzeug Vielen Passagieren bereiten vor allem Turbulenzen und die schnellen Änderungen der Flughöhe bei Start und Landung Probleme. Am besten bucht man einen Sitz am Mittelgang über den Tragflächen ? dort sind Flugbewegungen am wenigsten zu spüren. Zudem sollte man vor der Reise und an Bord auf Alkohol und üppige Speisen verzichten. Neigt man zu Reisekrankheit, wäre es gut, REISETABLETTEN AL im Handgepäck zu haben. Die Einnahme vor dem Abflug kann Beschwerden wie Schwindel, Übelkeit und Erbrechen vorbeugen. Tipps für lange Autofahrten Wird einem im Auto schnell schlecht, sitzt man am besten auf dem Beifahrersitz und schaut durch die Frontscheibe auf die Straße. So nehmen auch die Augen die ständige Bewegung wahr. Zudem sollten regelmäßig Pausen eingelegt werden, um frische Luft zu schnappen und sich zu bewegen. Als Reiseproviant eignen sich leichte, fettarme Snacks, die den Magen nicht unnötig belasten. Auch Ablenkung ist hilfreich: Lesen oder aufs Smartphone zu schauen allerdings nicht ? das kann die Übelkeit noch verstärken. Stattdessen empfiehlt es sich einem Hörbuch oder entspannender Musik zu lauschen. Auf Kreuzfahrten Das stetige Schwanken und Schaukeln an Bord eines Schiffs kann schnell ein flaues Gefühl in der Magengegend, Übelkeit und Erbrechen hervorrufen. Gut, wenn man jetzt ein Arzneimittel mit dem Wirkstoff Dimenhydrinat griffbereit hat. REISETABLETTEN AL können sowohl zur Vorbeugung wie zur Behandlung der typischen Symptome von Seekrankheit eingenommen werden. Ratsam ist zudem, sich möglichst viel an der frischen Luft aufzuhalten und auf den Horizont zu blicken. Am besten in der Schiffsmitte, dort ist der Wellengang am wenigsten spürbar. Häufige Fragen & Antworten Wie lange können REISETABLETTEN AL eingenommen werden? REISETABLETTEN AL sind nur zur kurzfristigen Anwendung bestimmt. Ohne Rücksprache mit Ihrer Ärztin / Ihrem Arzt sollte das Arzneimittel nur wenige Tage eingenommen werden. Wie lange wirken REISETABLETTEN AL? Die Wirkung von REISETABLETTEN AL setzt ca. 30 Minuten nach der Einnahme ein und hält in der Regel mehrere Stunden an. Bei längeren Reisen kann eventuell eine erneute Einnahm1,55 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Welche Reisetabletten bei Seekrankheit?
Welche Reisetabletten sind bei Seekrankheit am effektivsten? Es gibt verschiedene Arten von Reisetabletten auf dem Markt, die bei Seekrankheit helfen können. Einige enthalten den Wirkstoff Dimenhydrinat, der Übelkeit und Schwindel lindern kann. Andere enthalten Meclizin, das ähnliche Symptome behandelt. Es ist wichtig, mit einem Arzt zu sprechen, um das am besten geeignete Medikament für Ihre individuellen Bedürfnisse zu finden. Zusätzlich können auch nicht-medikamentöse Maßnahmen wie das Fixieren des Blicks auf den Horizont oder das Einnehmen von Ingwer gegen Übelkeit hilfreich sein. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Reisetabletten-STADA Reisetabletten STADA 50mg Dimenhydrinat bei ReiseübelkeitAnwendungsgebiet von Reisetabletten STADA 50mg Dimenhydrinat bei ReiseübelkeitReisetabletten STADA 50mg Dimenhydrinat bei Reiseübelkeit zur Vorbeugung und Behandlung von Reisekrankheit, Schwindel, Übelkeit und Erbrechen. ZUR VORBEUGUNG UND BEHANDLUNG VON REISEKRANKHEIT, SCHWINDEL, ÜBELKEIT UND ERBRECHEN Reiseübelkeit oder Reisekrankheit tritt auf, wenn Menschen mit ihrem Gleichgewichtsorgan empfindlich auf schnelle und plötzliche Bewegungsänderungen reagieren. Seelische Einflüsse (Angst vor der Reise oder vor dem Fliegen) können die Reiseübelkeit verstärken. Der Körper spürt Richtungs- und Bewegungsänderungen besonders intensiv, wenn die aktive Bewegung die passive Bewegung überlagert. Auf einem Schiff, das fährt und gleichzeitig von den Wellen hin und her geschaukelt wird, ist das Bewegungsempfinden meist besonders unangenehm. Der Körper reagiert mit Schwindel, Übelkeit bis hin zum Erbrechen, außerdem können Blutdruckschwankungen und Kopfschmerzen auftreten. Reisetabletten STADA® sind eine gute Empfehlung für Ihre Reiseapotheke! HÄUFIGE FRAGEN & ANTWORTEN Beeinflusst die Einnahme von Reisetabletten STADA® 50 mg die Verkehrstüchtigkeit und Fähigkeit zum Bedienen von Maschinen? Schläfrigkeit, Gedächtnisstörungen und verminderte Konzentrationsfähigkeit können sich nachteilig auf die Fahrtüchtigkeit oder die Fähigkeit zum Arbeiten mit Maschinen auswirken. Dies gilt in besonderem Maße nach unzureichender Schlafdauer, bei Behandlungsbeginn und Präparatewechsel sowie im Zusammenwirken mit Alkohol. Dürfen Schwangere oder stillende Frauen Reisetabletten STADA® 50 mg einnehmen? Reisetabletten STADA® sollten während der letzten Schwangerschaftswochen wegen möglicher Auslösung vorzeitiger Uteruskontraktionen nicht angewendet werden. Während der ersten sechs Monate der Schwangerschaft sollten Reisetabletten STADA® nur angewendet werden, wenn nichtmedikamen2,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AL Aliud Pharma Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs3,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.